Domain jdvd.de kaufen?
Wir ziehen mit dem Projekt
jdvd.de um.
Sind Sie am Kauf der Domain
jdvd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jdvd.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Komödie, Sachbücher von Roland MüllerEine neue Darstellung der Komödiengeschichte in europäischer Perspektive. Einzig das Drama hat das Komische zu einer eigenständigen poetischen Gattung erhoben, zur Komödie. Hier wird ihre Geschichte dargestellt: von der Antike bis ins 21. Jahrhundert, von Aristophanes bis Yasmina Reza. Anstatt jedoch eine Universalgeschichte anzustreben, werden einzelne Stücke der wichtigsten Autoren und Epochen eingehender untersucht: Was wird dem öffentlichen Gelächter ausgesetzt? Mit welchen Mitteln wird das erreicht? Welche Antworten auf den Zustand der Welt werden gegeben? In welchem Kontext steht das Theater, architektonisch, politisch, poetisch? Kurzweilig und informativ gelingt es den Autoren, die Komödie in all ihren Aspekten vorzustellen und gleichzeitig ihre wesentlichen Merkmale auf den Begriff zu bringen.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Göttliche Komödie, Belletristik von Dante AlighieriDie berühmteste Jenseitsreise der Weltliteratur. Begleitet von Vergil gelangt der Dichter durchs Höllentor zum eisigen Mittelpunkt der Erde und von dort zum paradiesischen Höhenflug mit der geliebten Beatrice. Auf dem Wege harren nahezu 600 Berühmtheiten aus Politik, Literatur und Mythologie auf Erlösung, erzählen den Reisenden aus ihrem Leben und wurden so für die Nachwelt unsterblich. Dantes "Commedia", entstanden zwischen 1307 und 1321, ist die erste grosse Dichtung der italienischen Sprache und gilt bis heute als ihr Hauptwerk.81,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die göttliche Komödie, Belletristik von Dante AlighieriDas Klassiker-Ereignis des Jahres: „Die Göttliche Komödie“ in Neuübersetzung bei Manesse – Dante für das 21. Jahrhundert. Die „Divina Commedia“ ist der Klassiker der italienischen Literatur schlechthin und zugleich ihr grandioser Auftakt. Die 2024 bei Manesse erscheinende Neuübersetzung in Prosa, verantwortet von Rudolf Georg Adam, erhebt den Anspruch, im Chor der deutschsprachigen Dante-Übersetzungen fortan eine tragende Stimme zu spielen. Präzise in der Begrifflichkeit und geschmeidig im Duktus, bildhaft und rhetorisch ausdifferenziert, in hohem Masse verständlich und gut lesbar, erhält „Die Göttliche Komödie“ in dieser Neuausgabe eine ganz spezielle Präsenz. Der umfassende Stellenkommentar des Übersetzers trägt ganz wesentlich zum Textverständnis bei. Leserinnen und Leser können die hundert Gesänge dieses Meisterwerks neu erkunden. Obendrein wird der farbig illustrierte Prachtband mit Silberfolienprägung zu einem zeitlosen, hochwertigen Sammlerobjekt für alle Ästheten und Buchliebhaber.80,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die griechische Komödie, FachbücherDieses Standardwerk gibt in vollständig überarbeiteter Neuauflage eine umfassende Darstellung der griechischen Komödie. Eine Einführung in die Überlieferungsgeschichte, Ursprung und Entstehung der Komödie, die Entwicklung von Form und Struktur, Metrik, Musik, Theaterbauten, Masken und Kostümen der Komödie eröffnet den Band. Die beiden grossen Komödiendichter Aristophanes und Menander werden dann vorgestellt und ihre uns überlieferten Komödien in den historischen Kontext eingeordnet mit Interpretationen, die ihre politische und gesellschaftliche Bedeutung erkennbar machen. Aber auch das, was wir über ihre weniger bekannten Zeitgenossen wissen, von deren Werk oft nur Fragmente erhalten sind, wird auf dem aktuellen Forschungsstand präsentiert. Der Band schliesst mit einem Ausblick auf die Rezeptionsgeschichte, der zeigt, in welchem Masse die griechische Komödie die europäische Komödientradition prägte und noch heute prägt.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Komödie, Sachbücher von Roland MüllerEine neue Darstellung der Komödiengeschichte in europäischer Perspektive. Einzig das Drama hat das Komische zu einer eigenständigen poetischen Gattung erhoben, zur Komödie. Hier wird ihre Geschichte dargestellt: von der Antike bis ins 21. Jahrhundert, von Aristophanes bis Yasmina Reza. Anstatt jedoch eine Universalgeschichte anzustreben, werden einzelne Stücke der wichtigsten Autoren und Epochen eingehender untersucht: Was wird dem öffentlichen Gelächter ausgesetzt? Mit welchen Mitteln wird das erreicht? Welche Antworten auf den Zustand der Welt werden gegeben? In welchem Kontext steht das Theater, architektonisch, politisch, poetisch? Kurzweilig und informativ gelingt es den Autoren, die Komödie in all ihren Aspekten vorzustellen und gleichzeitig ihre wesentlichen Merkmale auf den Begriff zu bringen.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Göttliche Komödie, Belletristik von Dante AlighieriDie berühmteste Jenseitsreise der Weltliteratur. Begleitet von Vergil gelangt der Dichter durchs Höllentor zum eisigen Mittelpunkt der Erde und von dort zum paradiesischen Höhenflug mit der geliebten Beatrice. Auf dem Wege harren nahezu 600 Berühmtheiten aus Politik, Literatur und Mythologie auf Erlösung, erzählen den Reisenden aus ihrem Leben und wurden so für die Nachwelt unsterblich. Dantes "Commedia", entstanden zwischen 1307 und 1321, ist die erste grosse Dichtung der italienischen Sprache und gilt bis heute als ihr Hauptwerk.81,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Die göttliche Komödie, Belletristik von Dante AlighieriDas Klassiker-Ereignis des Jahres: „Die Göttliche Komödie“ in Neuübersetzung bei Manesse – Dante für das 21. Jahrhundert. Die „Divina Commedia“ ist der Klassiker der italienischen Literatur schlechthin und zugleich ihr grandioser Auftakt. Die 2024 bei Manesse erscheinende Neuübersetzung in Prosa, verantwortet von Rudolf Georg Adam, erhebt den Anspruch, im Chor der deutschsprachigen Dante-Übersetzungen fortan eine tragende Stimme zu spielen. Präzise in der Begrifflichkeit und geschmeidig im Duktus, bildhaft und rhetorisch ausdifferenziert, in hohem Masse verständlich und gut lesbar, erhält „Die Göttliche Komödie“ in dieser Neuausgabe eine ganz spezielle Präsenz. Der umfassende Stellenkommentar des Übersetzers trägt ganz wesentlich zum Textverständnis bei. Leserinnen und Leser können die hundert Gesänge dieses Meisterwerks neu erkunden. Obendrein wird der farbig illustrierte Prachtband mit Silberfolienprägung zu einem zeitlosen, hochwertigen Sammlerobjekt für alle Ästheten und Buchliebhaber.80,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
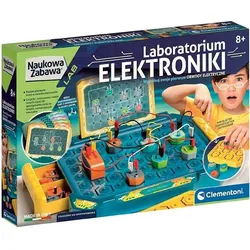
Clementoni Wissenschaftliche Unterhaltung – ElektroniklaborLabor für wissenschaftlichen Elektronikspass Das Set wurde von der schnell wachsenden Marke Clementoni entwickelt, die hochwertiges Spielzeug für Kinder entwirft. Es stammt aus der Science Fun-Serie, mit der Sie einfache chemische Experimente durchführen können. Die Serie lehrt, macht Spass und weckt die Neugier auf das Thema Welt. Mit dem Set können Sie einzelne Komponenten elektrischer Schaltkreise selbstständig konstruieren und personalisieren. Lieferumfang: - Arbeitsplatte mit Schubladen - Mini-Top - rote und grüne LED - Fototransistor - Summer - Kondensatoren - Widerstände - Taste - Schalter - Batteriefach mit 3 Sicherungen - leitfähige Kabel 10/15 cm - illustrierte Karten mit Schaltplänen - Aufkleber - bebildertes Handbuch Das Set wird sicherlich kleine Elektronikfans ansprechen. Verpackungsmasse: 45,5 x 31 x 7 cm Benötigte Batterien: 1x9V Keine Batterien im Lieferumfang enthalten Erlebnis nur unter Aufsicht von Erwachsenen, Produkt geeignet für Kinder ab 8 Jahren Herstellercode: 50727.40,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
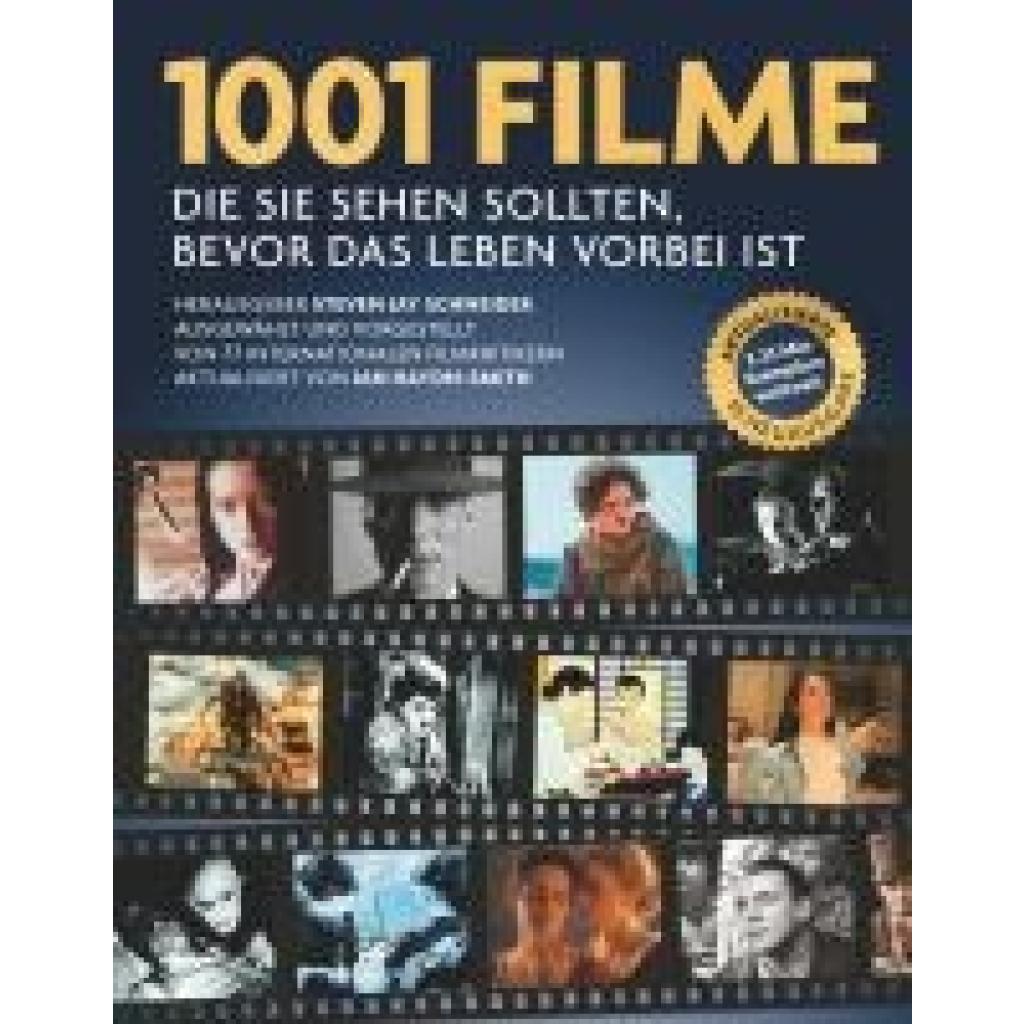
1001 Filme,1001 Filme, , die Sie sehen sollten, bevor das Leben vorbei ist. Ausgewählt und vorgestellt von 77 internationalen Filmkritikern - in 15. aktualisierter Ausgabe! , Kühlwasserschläuche > Motorkühlung , Auflage: 2025, Erscheinungsjahr: 202510, Produktform: Kartoniert, Redaktion: Schneider, Steven Jay, Übersetzung: Ueberle-Pfaff, Maja, Edition: NED, Auflage: 25015, Auflage/Ausgabe: 2025, Seitenzahl/Blattzahl: 960, Abbildungen: mit über 800 meist farbigen Bildern, Keyword: 1001 Serie; Actionfilme; Buch Filme; Film Noir; Filmbuch; Filmführer; Filmgenres; Filmgeschichte; Filmklassiker; Filmlexikon; Filmtipps; Kinobuch; Kinofilme; Kurzfilme; Liebesfilme; Musicalfilme; Nachschlagewerk Filme; Science-Fictionfilme; Thriller; Westernfilme; internationale Filmempfehlungen, Fachschema: Animation~Film / Genre, Motiv, einzelne Filme~Motiv (Film)~Film / Kritik, Rezeption~Film / Lexikon, Jahrbuch, Führer~Zeichentrickfilm~Zwanzigstes Jahrhundert, Fachkategorie: Filmgenres~Dokumentarfilme~Animationsfilme, Zeichentrickfilme, Warengruppe: HC/Theater/Ballett/Film/Fernsehen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 160, Höhe: 56, Gewicht: 1900, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.